Domain flates.de kaufen?
Wir ziehen mit dem Projekt
flates.de um.
Sind Sie am Kauf der Domain
flates.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain flates.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **


Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
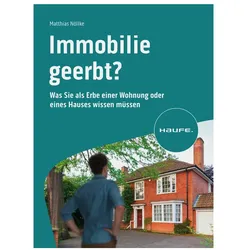
Immobilie geerbt?, Fachbücher von Matthias NöllkeSie haben ein Haus oder eine Wohnung geerbt? Herzlichen Glückwunsch! Doch nun gibt es viele Fragen zu klären und Entscheidungen zu treffen. Matthias Nöllke bietet Ihnen einen Leitfaden und zeigt Ihnen den Weg vom Erbe zum Eigentum. Er gibt wertvolle Hinweise für die Entscheidung, ob die Immobilie vermietet, selbst genutzt oder verkauft werden soll. Sie erfahren, wann Sie die Immobilie in Besitz nehmen dürfen, worauf Sie bei der Besichtigung achten müssen, welche Verträge Sie überprüfen sollten und wie Sie mit bestehenden Mietverhältnissen umgehen. Auch das Konfliktthema Erbengemeinschaft und steuerliche Aspekte werden behandelt. Darüber hinaus enthält das Buch nützliche Musterbriefe, Formulare, Checklisten und Entscheidungshilfen. Inhalte: - Vom Erben zum Eigentum: gesetzliche Erbfolge, Nachlassverzeichnis, Erbschein, Einblick ins Grundbuch, Annehmen oder Ausschlagen des Erbes - Die Immobilie besichtigen: Vorbereitung und Ablauf - Vertragscheck: übernehmen, kündigen, nachverhandeln? - Die Erbengemeinschaft: Warum es hier häufig zum Streit kommt und wie man jetzt am besten vorgeht - Bestehende Vermietung: Check Mietvertrag und Miethöhe, Kündigung wegen Eigenbedarf - Was es bedeutet, wenn das eigene Elternhaus verkauft werden soll - Steuern und Finanzen: Erbschaftssteuer, Grundsteuer, Steuererklärung der Erbengemeinschaft, Kalkulation Instandhaltung und Sanierung Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Casa Padrino Barock Schemel Dunkelblau/Grau/Gold - Handgefertigter Antik Stil Hocker - Barockstil Hocker - Wohnzimmer Möbel im Barockstil - Barockstil Möbel - Barock Möbel - Barock EinrichtungCasa Padrino Barock Schemel Dunkelblau/Grau/Gold - Handgefertigter Antik Stil Hocker - Barockstil Hocker - Wohnzimmer Möbel im Barockstil - Barockstil Möbel - Barock Möbel - Barock Einrichtung. Barock Schemel von Casa Padrino Material: Massivholz, Metall, Polyesterschaum, Stoff Breite ca.: 95 cm Tiefe ca.: 47 cm Höhe ca.: 69 cm Farbe:Dunkelblau/Grau/Gold279,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
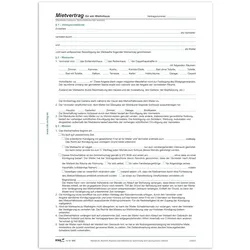
Roth, Formular, Vertrag für die Vermietung eines HausesDer Vertrag für die Vermietung eines Hauses von Roth ist ein professionell gestaltetes Formular, das speziell für die rechtlichen Anforderungen der Vermietung von Wohnimmobilien konzipiert wurde. Dieses Dokument ist im DIN A4-Format erhältlich und besteht aus hochwertigem Naturpapier mit einem Gewicht von 80 g/qm. Es eignet sich für verschiedene Beschriftungsarten, einschliesslich Kugelschreiber, Bleistift, Füllfederhalter und Schreibmaschine, was eine flexible Handhabung ermöglicht. Der Vertrag ist für die Vermietung von Einzelhäusern, Reihenhäusern und Doppelhaus-Hälften geeignet und enthält eine Wohnungsgeberbescheinigung, die für die ordnungsgemässe Dokumentation der Vermietung erforderlich ist. Mit insgesamt vier Blättern bietet dieses Formular ausreichend Platz für alle notwendigen Informationen und Vereinbarungen zwischen Vermieter und Mieter. - Hochwertiges Naturpapier mit 80 g/qm für eine professionelle Präsentation - Geeignet für verschiedene Beschriftungsarten, einschliesslich Füllfederhalter und Schreibmaschine - Enthält eine Wohnungsgeberbescheinigung für rechtliche Anforderungen - Ideal für Einzelhäuser, Reihenhäuser und Doppelhaus-Hälften.169,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tiroler Privat(zimmer)vermietung, Fachbücher von Martina RöthlDas österreichische Bundesland Tirol verzeichnet über 47 Millionen Übernachtungen pro Jahr. Wenn Martina Röthl der Frage nachgeht, was Tourismus mit den in Tirol lebenden Menschen macht, steht nicht die touristische Begegnung im Vordergrund, sondern die durch Bezugnahmen auf tourismusinduzierte Wissensbestände in Gang gesetzten Subjektivierungsprozesse der so genannten Einheimischen. Exemplarisch für diese "einheimischen Bereisten" stehen Privatvermieter, denen es in Tirol erlaubt ist, bis zu zehn Betten und ausserdem Ferienwohnungen zu vermieten, ohne dafür ein Gewerbe anmelden zu müssen. In den 1960er und 1970er Jahren waren 50 Prozent aller Gästebetten sogenannte "Privatbetten". Zum gegenwärtigen Zeitpunkt nächtigen noch immer 20 Prozent aller Tirol-Touristen in Privatvermietungen. Das vorliegende Buch beschäftigt sich mit den Alltagspraktiken bereister Menschen. Die Privatvermietung gerät dabei als physischer und sozialer Raum in den Blick, der auf ganz unterschiedlichen Ebenen mit makrostrukturellen Vorgaben und auf das reibungslose Funktionieren von Tourismus zielenden Strategien korrespondiert. Um zu klären, auf welche Weise sich dies auf die Lebenswirklichkeiten und Selbstverhältnisse der Beforschten niederschlägt, werden kulturanalytische Herangehensweisen mit dispositivtheoretischen Ansätzen verknüpft. Mit Tourismus in Zusammenhang stehende Subjekt-Effekte sind als tourismusinduzierte Subjektivierungen aufgegriffen, die sich im Sinne von Subjektivierungsweisen als "tatsächliche" Aneignungen in den Blick nehmen und empirisch verfolgen lassen.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Casio Tischrechner MS-200DQ, 12 Stellen, LC-Display, Steuerberechnung, Gewinnermittlung, Batterie-/Solarbetrieb, B 101 x H 154,5 mm, schwarzHighlights: * 12-stelliges LC-Display für klare Ergebnisse * Steuerberechnung und Gewinnermittlung integriert * Duale Energieversorgung: Solar und Batterie * Mehrwertsteuer-Funktion für schnelle Kalkulationen * Kompakt für den Schreibtisch * Farbvariante wählbar: Schwarz oder WeißWas leistet der Casio Tischrechner MS-200DQ? Der Casio Tischrechner MS-200DQ ist ein funktionales Gerät mit 12-stelligem LC-Display für zuverlässige Alltagsberechnungen im Büro und Homeoffice. Sie kalkulieren Steuern und ermitteln Gewinne direkt über die integrierten Tasten, ohne Zwischenschritte. Die duale Energieversorgung über Solar und Batterie sorgt dafür, dass Ihnen auch bei wechselnden Lichtverhältnissen stabile Ergebnisse vorliegen. Nutzen Sie die Mehrwertsteuer-Funktion, um Bruttopreise, Nettopreise und Steueranteile effizient zu berechnen. * 12-stelliges Display * Steuer-/Gewinnfunktion * Solar + BatterieWie passt der Tischrechner in Ihren Arbeitsalltag? Mit seinem kompakten Format bleibt Ihr Schreibtisch aufgeräumt, während Sie Berechnungen zügig erledigen. Das LCD-Display ist gut ablesbar. Wählen Sie die passende Farbvariante in Schwarz oder Weiß, damit der Rechner sich stimmig in Ihre Umgebung einfügt. Sie profitieren von einer klaren, sachlichen Bedienung für transparente Resultate. * Kompakte Bauform * Gut ablesbares LCD * Farben: Schwarz oder WeißEckdaten für die Planung Der MS-200DQ verfügt über ein LC-Display, arbeitet mit Batterie und Solar und unterstützt die Mehrwertsteuer-Funktion. Sie erhalten ein leichtes Gerät für flexibles Arbeiten am Arbeitsplatz oder unterwegs. Die robuste Ausführung ist für den täglichen Einsatz konzipiert und erleichtert wiederkehrende Kalkulationen. * Gesamtmaße: B 101 x T 18,8 x H 154,5 mm * Gewicht: ca. 0,133 kg * Mehrwertsteuer-Funktion * Mit LC-Display19,03 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Sportradar ***SpeedTrac*** - zur MieteDieses einfache Geschwindigkeitsmeßgerät kann im Training problemlos eingesetzt werden. Der Mietpreis gilt für 1 Wochenende = Freitag bis Sonntag (Bitte geben Sie am Ende des Bestellvorgangs das gewünschte Wochenende im Nachrichtenfeld an!) Wir berechnen Ihnen 4,90 Euro Versandkosten für die Zusendung. Die Kosten für die Rücksendung übernehmen auch Sie. Wird das Gerät abgeholt und zurück gebracht weil Sie in der Nähe sind sparen Sie sich natürlich die Versandkosten.Unser meist verkauftes Radarmessgerät.Ideal für das Training, für Veranstaltungen oder just for fun.Das Speed Trac ist ideal zur ergänzenden Geschwindigkeits-Messung! Wer hat den schnellsten Aufschlag, wer den kräftigsten Torschuss? Der garantierte Spaß auf jeder Sport- und Spielveranstaltung.45,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Immobilie geerbt?, Fachbücher von Matthias NöllkeSie haben ein Haus oder eine Wohnung geerbt? Herzlichen Glückwunsch! Doch nun gibt es viele Fragen zu klären und Entscheidungen zu treffen. Matthias Nöllke bietet Ihnen einen Leitfaden und zeigt Ihnen den Weg vom Erbe zum Eigentum. Er gibt wertvolle Hinweise für die Entscheidung, ob die Immobilie vermietet, selbst genutzt oder verkauft werden soll. Sie erfahren, wann Sie die Immobilie in Besitz nehmen dürfen, worauf Sie bei der Besichtigung achten müssen, welche Verträge Sie überprüfen sollten und wie Sie mit bestehenden Mietverhältnissen umgehen. Auch das Konfliktthema Erbengemeinschaft und steuerliche Aspekte werden behandelt. Darüber hinaus enthält das Buch nützliche Musterbriefe, Formulare, Checklisten und Entscheidungshilfen. Inhalte: - Vom Erben zum Eigentum: gesetzliche Erbfolge, Nachlassverzeichnis, Erbschein, Einblick ins Grundbuch, Annehmen oder Ausschlagen des Erbes - Die Immobilie besichtigen: Vorbereitung und Ablauf - Vertragscheck: übernehmen, kündigen, nachverhandeln? - Die Erbengemeinschaft: Warum es hier häufig zum Streit kommt und wie man jetzt am besten vorgeht - Bestehende Vermietung: Check Mietvertrag und Miethöhe, Kündigung wegen Eigenbedarf - Was es bedeutet, wenn das eigene Elternhaus verkauft werden soll - Steuern und Finanzen: Erbschaftssteuer, Grundsteuer, Steuererklärung der Erbengemeinschaft, Kalkulation Instandhaltung und Sanierung Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Casa Padrino Barock Schemel Dunkelblau/Grau/Gold - Handgefertigter Antik Stil Hocker - Barockstil Hocker - Wohnzimmer Möbel im Barockstil - Barockstil Möbel - Barock Möbel - Barock EinrichtungCasa Padrino Barock Schemel Dunkelblau/Grau/Gold - Handgefertigter Antik Stil Hocker - Barockstil Hocker - Wohnzimmer Möbel im Barockstil - Barockstil Möbel - Barock Möbel - Barock Einrichtung. Barock Schemel von Casa Padrino Material: Massivholz, Metall, Polyesterschaum, Stoff Breite ca.: 95 cm Tiefe ca.: 47 cm Höhe ca.: 69 cm Farbe:Dunkelblau/Grau/Gold279,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Roth, Formular, Vertrag für die Vermietung eines HausesDer Vertrag für die Vermietung eines Hauses von Roth ist ein professionell gestaltetes Formular, das speziell für die rechtlichen Anforderungen der Vermietung von Wohnimmobilien konzipiert wurde. Dieses Dokument ist im DIN A4-Format erhältlich und besteht aus hochwertigem Naturpapier mit einem Gewicht von 80 g/qm. Es eignet sich für verschiedene Beschriftungsarten, einschliesslich Kugelschreiber, Bleistift, Füllfederhalter und Schreibmaschine, was eine flexible Handhabung ermöglicht. Der Vertrag ist für die Vermietung von Einzelhäusern, Reihenhäusern und Doppelhaus-Hälften geeignet und enthält eine Wohnungsgeberbescheinigung, die für die ordnungsgemässe Dokumentation der Vermietung erforderlich ist. Mit insgesamt vier Blättern bietet dieses Formular ausreichend Platz für alle notwendigen Informationen und Vereinbarungen zwischen Vermieter und Mieter. - Hochwertiges Naturpapier mit 80 g/qm für eine professionelle Präsentation - Geeignet für verschiedene Beschriftungsarten, einschliesslich Füllfederhalter und Schreibmaschine - Enthält eine Wohnungsgeberbescheinigung für rechtliche Anforderungen - Ideal für Einzelhäuser, Reihenhäuser und Doppelhaus-Hälften.169,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tiroler Privat(zimmer)vermietung, Fachbücher von Martina RöthlDas österreichische Bundesland Tirol verzeichnet über 47 Millionen Übernachtungen pro Jahr. Wenn Martina Röthl der Frage nachgeht, was Tourismus mit den in Tirol lebenden Menschen macht, steht nicht die touristische Begegnung im Vordergrund, sondern die durch Bezugnahmen auf tourismusinduzierte Wissensbestände in Gang gesetzten Subjektivierungsprozesse der so genannten Einheimischen. Exemplarisch für diese "einheimischen Bereisten" stehen Privatvermieter, denen es in Tirol erlaubt ist, bis zu zehn Betten und ausserdem Ferienwohnungen zu vermieten, ohne dafür ein Gewerbe anmelden zu müssen. In den 1960er und 1970er Jahren waren 50 Prozent aller Gästebetten sogenannte "Privatbetten". Zum gegenwärtigen Zeitpunkt nächtigen noch immer 20 Prozent aller Tirol-Touristen in Privatvermietungen. Das vorliegende Buch beschäftigt sich mit den Alltagspraktiken bereister Menschen. Die Privatvermietung gerät dabei als physischer und sozialer Raum in den Blick, der auf ganz unterschiedlichen Ebenen mit makrostrukturellen Vorgaben und auf das reibungslose Funktionieren von Tourismus zielenden Strategien korrespondiert. Um zu klären, auf welche Weise sich dies auf die Lebenswirklichkeiten und Selbstverhältnisse der Beforschten niederschlägt, werden kulturanalytische Herangehensweisen mit dispositivtheoretischen Ansätzen verknüpft. Mit Tourismus in Zusammenhang stehende Subjekt-Effekte sind als tourismusinduzierte Subjektivierungen aufgegriffen, die sich im Sinne von Subjektivierungsweisen als "tatsächliche" Aneignungen in den Blick nehmen und empirisch verfolgen lassen.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MieteMiete , Das gesamte BGB-Mietrecht. Kommentar , Reflektoren > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20250630, Titel der Reihe: Gelbe Erläuterungsbücher##, Redaktion: Börstinghaus, Ulf P.~Siegmund, Astrid, Edition: NED, Auflage: 25008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 1400, Keyword: Beendigung des Mietverhältnisses; Blank; Corona-Gesetz; Covid-19-Abmilderungsgesetz; Covid-19-Gesetz; Covid-19-Regelung; HeizungsG; Heizungsgesetz; Miete; Mietenstopp; Miethöhe; Mietpreisbremse; Mietrechtsanpassungsgesetz; Mietspiegelverordnung; Mietverhältnisse auf unbestimmte Zeit; WEG-Novelle 2020; Wechsel der Vertragsparteien; angespannte Wohnungsmärkte, Fachschema: Mietrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1653 Blätter, Länge: 194, Breite: 128, Höhe: 55, Gewicht: 1140, Produktform: Gebunden,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.